FXで人生が破綻する人に見られる特徴|損失が膨らむ型と再起の道筋
この記事の執筆・監修
 執筆者
ITトレンドMoney編集部
マネーリテラシー向上コンテンツ担当
ITトレンドMoney編集部は、第一線で働くビジネスパーソンがお金の知識を高められるよう支援する編集チームです。資産形成・保険・ローン・クレジットカード・家計管理といった幅広いテーマを、公的機関や金融機関の公式情報などをもとに企画し、編集・制作しています。診断コンテンツや記事などのオリジナル企画を通して、読者が正しい知識に基づき、自分に合ったお金の選び方ができるようサポートしています。
ネットでは、退職金や貯蓄をまとめてFXに入れ、短期間のうちに大きな損失を出したという体験が語られることがあります。誇張や例外的な事例が含まれているとしても、そうした話が何度も引用されるのは、FXという取引のリスクへの関心が強いからだといえるでしょう。
SNSや掲示板でも、「FXで人生が終わった」と感じた人の投稿が話題になることがあります。損失だけでなく、借金や債務整理の相談につながる例も見られます。FXは少額の資金で大きなポジションを持てる一方、使い方を誤ると生活に重い影響を及ぼす可能性があります。
本稿では、FXで深刻な損失に陥る理由を、よくある破綻の型として整理します。あわせて、借金の額によってその後がどう分岐するのか、借金を抱えた場合の法的な対処法、見過ごされがちな税務リスク、生活を立て直すための手順までを扱います。
「人生が終わった」と表現される状態の実態
「人生が終わった」という言い方は、比喩として用いられることが多い表現です。ただ、実態としては、生活の再建が必要になるほど深刻な状態を指すことがあります。
投入した資金を失っただけでなく借金を負った状態、家族や職場との関係が悪化した状態、精神的に追い詰められて日常生活に支障が出ている状態などが、その例です。
仕組みを理解し、リスクを管理したうえで使うなら、FXは資産運用の選択肢のひとつになります。他方、レバレッジをかけた取引では、預け入れた証拠金を超える損失が生じ得ます。生活資金や借入金を使って取引を続けると、投資の失敗にとどまらず、家計や人間関係にも大きな影響が出かねません。
損失が生活再建レベルまで膨らむ典型パターン
FXで、生活の立て直しが必要になるほど損失が膨らむケースには、共通するパターンがいくつかあります。これから取引を始める人はもちろん、すでに取引している人も、自分の行動に当てはまる点がないか確認しておきましょう。
高いレバレッジで資金を一括して投入する
少ない手元資金で大きな取引ができるレバレッジは、FXの特徴であると同時に、損失を大きくする要因にもなります。生活資金や退職金、教育資金など、失えば暮らしが成り立たなくなるお金をまとめて入れると、小さな値動きでも大きな損失につながり得ます。
「短期間で大きく増やしたい」という焦りがあると、資金管理の判断は鈍くなりやすいものです。余剰資金を超えて取引することは、深刻な損失への入口になりやすい行動です。
取り返そうとしてナンピンとリベンジトレードを繰り返す
含み損が出たときに「相場が戻るまで待とう」とポジションを持ち続けたり、失った分を取り戻そうとして追加で資金を投じたりする行動は、損失を雪だるま式に広げかねません。
特に危険なのは、損切りを先延ばしにしたままナンピンを重ねることです。相場が想定と反対方向へ動き続ければ、資金を足しても損失は拡大します。「一度取り返して、そのあとまた増やせばいい」という自己正当化は、冷静さを失っている合図といえるでしょう。
追証や借金で取引を継続してしまう
証拠金維持率がFX会社の定める基準を下回ると、追加証拠金(追証)の入金を求められたり、保有ポジションが強制的に決済されたりします。追証やロスカットの発生条件とタイミングは、会社ごとのルールで異なります。
急な相場変動では、ロスカットが間に合わず、証拠金を上回る損失が出ることもあります。ここで取引を止められれば、被害を限定できる可能性があります。ところが、消費者金融やカードローン、家族・親族からの借入で不足分を埋め、取引を続けてしまうと、問題は深刻化します。
借金をしてまで取引を続ける状態は、資産運用というより、依存に近い行動だといえます。
周囲に隠して取引をやめられない
損失を家族に知られたくない心理から、内緒のまま取引を続けたり、借金の事実を隠したりするケースもあります。見つかるのが遅くなるほど負債は膨らみやすく、家族関係の修復も難しくなります。
早い時点で状況を共有できるかどうかは、被害の広がりを左右する分岐点です。損失や借金を一人で抱えると、判断はさらに冷静さを欠き、解決も遅れやすくなります。
借金の規模別に見る、その後の分岐
FXの損失がどのくらいの借金につながったかで、その後の選択肢や生活への影響は変わります。次の表は一般的な目安にすぎません。実際にどの手続きが適するかは、収入、資産、借入先の数、家族構成などによって異なります。
|
借金額の目安 |
想定される状況 |
主な選択肢 |
|
数十万円程度 |
生活費や貯蓄の取り崩し、家族のなかでの立て替えなどで対応できる可能性がある段階。信用情報へ影響が出る前に、自力で解決できる場合もある |
家計の見直し、自力返済、取引の中止、再発防止 |
|
100万円〜300万円程度 |
消費者金融やカードローンなど、複数の会社から借り入れが生じ、月々の返済が家計を圧迫し始める段階 |
任意整理による将来利息のカット交渉や返済期間の調整、弁護士・司法書士への相談 |
|
500万円〜1,000万円超 |
収入と比べて返済が現実的でないところまで膨らみ、自力返済が困難になりやすい段階。資産の処分や家族関係への影響も避けにくい |
個人再生や自己破産などの法的整理、生活再建を前提とした専門家への早期相談 |
金額の大小にかかわらず、返済に行き詰まりを感じた時点で、早めに専門家へ相談することが大切です。時間が経過するほど利息や遅延損害金は増え、取れる手段が狭まる可能性があります。
【ケースで比べる】借金額ごとのその後
「FXで人生が終わった」と感じる点は同じでも、借金の額や生活の状況によって、その後の進路は大きく分かれます。ここでは、相談でよく見られる型をもとに構成した3人の架空事例を通して、金額別の分岐を確認します。
いずれも実在の人物の体験談ではなく、典型的な状況を理解しやすくするための仮想の例です。手続きの内容、返済にかかる期間、結果は、収入・資産・債権者数・取引履歴などによって異なります。
K.Sさんのケース|借金約90万円・自力返済
K.Sさんは20代後半の会社員で、独身、一人暮らしです。SNSで「少額から大きく増やせた」という投稿を見て、貯金から30万円を出してFXを始めました。
当初は小さな利益が出ていました。しかし含み損が出た際に「戻るまで待とう」とポジションを持ち続け、損失が拡大しました。取り返そうとしてレバレッジを上げて再投入し、消費者金融2社から合わせて90万円ほどを借りるところまで進みました。
独身で固定費が比較的低く、収入に対して借金額がまだ返済可能な範囲だったため、専門家へ相談したうえで法的手続きは選ばず、自力返済を進めることにしました。副業で収入を増やし、生活費を見直し、取引をやめて18か月ほどで返し終えました。
いまは投資から距離を置き、生活防衛資金を先に貯めることを優先しています。
M.Tさんのケース|借金約480万円・任意整理
M.Tさんは30代前半の会社員です。配偶者と子ども1人と暮らす3人家族で、住宅ローンの返済負担を少しでも軽くしたいという思いからFXを始めました。
含み損を取り戻そうとするリベンジトレードを繰り返し、追証が出るたびに消費者金融やカードローンからの借入で補いました。結果として、借入先3社、合計480万円ほどの借金を抱えることになりました。
返済が家計を圧迫し始めた段階で配偶者に打ち明け、弁護士に相談しました。任意整理により、将来利息のカットや返済期間の調整を目指し、毎月の返済額を見直すことになりました。
現在は返済計画がはっきりしたことで家計の見通しを立て直し、FX取引をやめたうえで生活再建を進めています。
Y.Hさんのケース|借金約1,300万円・自己破産
Y.Hさんは40代の個人事業主です。悪化した事業の資金繰りを一度に解消しようと、FXに手を出したことがきっかけでした。
高いレバレッジで資金を一括投入し、追証の支払いに事業資金や知人からの借入まで使いました。家族に隠したまま取引を続け、発覚したときには、消費者金融、カードローン、知人からの借入をあわせて1,300万円ほどになっていました。
収入に照らして返済が現実的でない水準だったため、弁護士に相談し、自己破産を検討することになりました。手続きのなかで事業用資産の一部は処分対象になりましたが、裁判所の免責許可により、対象となる借金の返済義務からは解放されました。
現在は生活を立て直しつつ、事業規模を小さくして再出発しています。
3つのケースに共通すること
3人に共通するのは、「取り返そう」という判断が損失を拡大させた点です。同時に、借金の額、家族構成、収入の状況によって、選べる手段は大きく変わります。
K.Sさんのように自力返済が現実的な範囲がある一方、M.Tさんのように専門家の関与で返済計画を組み直せるケース、Y.Hさんのように法的手続きで返済義務を整理する必要があるケースもあります。
いずれの場合も重要なのは、状況を一人で抱え込まないことです。早い段階で家族や専門家に相談できるかどうかが、生活再建のスピードを左右します。
借金を負ったあとの法的な対処法
FXの損失が原因で借金を抱えた場合も、消費者金融やカードローンの借入と同様に、債務整理の対象になり得ます。主な手続きは、任意整理、個人再生、自己破産です。
どれが適しているかは、借金額、収入、資産、住宅ローンの有無、家族構成などによって異なります。自分ひとりで判断せず、弁護士や司法書士などの専門家に相談することが大切です。
任意整理
任意整理は、弁護士や司法書士が債権者と直接話し合い、将来利息のカットや返済期間の調整を目指す手続きです。裁判所を介さないため、個人再生や自己破産より手続きの負担は軽い傾向にあります。
もっとも、将来利息のカットや条件変更は交渉の結果で決まります。必ず希望どおり減額されるわけではありません。
借金額が数十万円から数百万円程度で、継続的な収入があり、分割返済の見通しが立つ場合に選ばれやすい方法です。財産を手放す必要が基本的にないことも特徴ですが、信用情報には一定期間、影響が残る可能性があります。
個人再生
個人再生は、裁判所を通して借金を減額し、原則3年間で分割して返す手続きです。将来にわたって継続的な収入を得る見込みがある人が利用できます。
小規模個人再生では、住宅ローンなどを除く無担保債務が5,000万円以下であることなどが条件です。住宅ローンの残る自宅を手放さずに進められる制度もあるため、自己破産は避けたいが借金額が大きいときの選択肢になります。
裁判所を通すため、必要書類の準備や返済計画の作成が必要です。安定した収入がない場合、利用が難しいこともあります。
自己破産
自己破産は、裁判所を通じて借金の返済義務の免除を求める手続きです。破産手続が始まっただけで借金が消えるわけではなく、最終的には裁判所から免責許可を受ける必要があります。
一定以上の資産は処分対象になり得ますが、収入に対して返済が現実的でないところまで借金が膨らんだ場合の、最後の手段になります。
FXの損失は、取引内容や借金が増えた経緯によっては、免責不許可事由として問題になり得ます。過度な投機や浪費で財産を著しく減らしたと判断される場合がその例です。ただし、FXによる借金だから必ず免責されない、というわけではありません。個別事情で判断されるため、早めに専門家へ相談しましょう。
見落とされやすい税金まわりのリスク
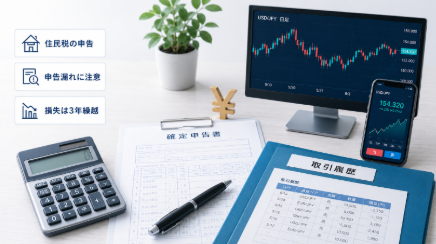
借金と並んで見過ごされやすいのが、税務上のリスクです。国内のFXで利益が出た場合、原則として「先物取引に係る雑所得等」として申告分離課税の対象になります。
年末調整済みの会社員で、給与所得以外の所得が20万円以下の場合など、所得税の確定申告が不要になることもあります。その場合でも、住民税の申告が必要になることがあります。利益の出た年は、税務署や自治体の案内を確認しておきましょう。
申告が必要にもかかわらず放置すると、本来の税金に加え、無申告加算税や延滞税、悪質なときは重加算税が課される可能性があります。損失を抱えている状況でも、過去の利益の申告漏れが後から判明し、納税負担が重なることがあります。
FXで損失が出た場合も、一定の要件を満たして確定申告を行えば、損失を翌年以後3年間繰り越せます。利益・損失のどちらであっても、各FX会社から取引履歴をダウンロードし、1年分の記録を整理しておくことが重要です。
深刻な損失を防ぐために先にやること
FXで大きな損失を出さないためには、特殊なテクニックより、基本のリスク管理を徹底することが重要です。
まず、生活費、教育資金、住宅資金、退職金など、失うと困る資金には手を出さないことです。FXに回すお金は、余剰資金の範囲にとどめましょう。
レバレッジは「どれだけ大きく取引できるか」ではなく、「どれだけの損失に耐えられるか」から逆算して決めます。レバレッジが高いほど、わずかな値動きでも損失は大きくなります。
取引前に損切りラインを決めておくことも大切です。含み損が出てから決めようとすると、感情に左右されやすくなります。あらかじめ決めたルールを機械的に守ることで、損失の拡大を防ぎやすくなります。
損失を取り戻そうとして、ナンピンやリベンジトレードに走らないことも重要です。損をした直後は冷静な判断が難しく、普段なら避ける規模の取引をしてしまうことがあります。
取引状況を家族と共有することも、リスク管理の一部です。一人で抱えると、損失や借金を隠すために、さらに無理な取引を続けてしまう恐れがあります。早い段階で周囲へ相談できる状態を用意しておきましょう。
再起までの進め方
FXで借金を抱えてしまっても、そこで人生が終わるわけではありません。任意整理、個人再生、自己破産といった手続きを経て、生活を立て直す道は残っています。
大事なのは、取引を続けたまま取り返そうとしないことです。現状を把握し、専門家に相談し、生活再建を優先する流れへ切り替えましょう。
直後(〜1か月)にすること
最初に、借入先、借入額、毎月の返済額、収入と支出を正確に把握します。どこからいくら借りているのかが曖昧なままでは、適切な対処は選べません。
あわせて、FX取引は中断しましょう。取引を続けながら借金を返そうとすると、損失がさらに広がる可能性があります。
その後、弁護士や司法書士などの無料相談を利用し、自分の状況に合う手続きを確認します。借金額が少なくても、早めに相談すれば、自力返済を含む現実的な選択肢を整理できます。
短期(〜半年程度)に起きうること
専門家へ依頼する場合は、任意整理、個人再生、自己破産などの手続きを検討し、開始する段階です。種類によってかかる期間は異なります。
弁護士や司法書士に依頼し、貸金業者などへ受任通知が送られると、本人への直接の督促が止まる場合があります。そのあと、返済計画の作成、必要書類の準備、裁判所での手続きなどを進めます。
この時期には、信用情報機関へ事故情報が登録される可能性があります。いわゆる「ブラックリスト」と呼ばれる状態ですが、実際には延滞や債務整理などの情報が信用情報に載ることを指します。以後一定期間、新規借入やクレジットカードの利用が難しくなる場合があります。
中期(1〜5年程度)の立て直し
手続き完了後は、収入と支出のバランスを見直し、家計を立て直す期間です。クレジットカードやローンが使いにくい時期ではありますが、現金やデビットカードなどで支出を管理しながら、生活を組み直すことは可能です。
この時期は、無理に投資へ戻るのではなく、生活防衛資金をつくることを優先しましょう。毎月の固定費を見直し、家計簿アプリや口座分けで支出を見える化することも有効です。
信用情報への登録期間は、手続きの種類、信用情報機関、登録内容によって異なります。目安として5〜7年程度、影響が残る場合があるため、この期間は再出発の準備と捉え、貯蓄の習慣と家計管理を整えることが大切です。
長期(5年以降)に資産形成へ戻るとき
信用情報への影響が薄れ、生活が安定したあとは、あらためて資産形成に取り組むことも選択肢です。ただし、以前と同じスタイルに戻れば、同じ失敗を繰り返す恐れがあります。
再開するなら、余剰資金の範囲に限り、レバレッジを抑え、損切りルールを明確にしましょう。FXに限定せず、預貯金や長期の分散投資など、リスクの低い方法から検討することも大切です。
大きな損失を一度経験した人にとって最も重要なのは、「取り返す」ことではなく、同じ状況を繰り返さない仕組みをつくることです。
まとめ|そこで終わらせないために
FXで生活再建が必要になる多くのケースは、ハイレバレッジでの一括投入、取り返そうとするナンピンやリベンジトレード、借金をしてまで取引を続ける行動が積み重なって生まれます。
借金を抱えてしまっても、任意整理、個人再生、自己破産といった法的手続きを通じて、生活を立て直す道はあります。重要なのは、一人で抱え込まず、早い段階で家族や専門家に相談することです。
続ける場合もやめる場合も、余剰資金の範囲で取引すること、レバレッジを管理すること、損切りルールを守ることは欠かせません。「人生が終わった」と感じても、現状を整理し、取引を止め、専門家につながることで、再起への道筋は見えてきます。
参考情報
この記事は情報の提供を目的としており、特定のFX取引、金融商品、債務整理手続き、専門家への依頼を推奨・勧誘するものではありません。FXは元本保証の取引ではなく、相場変動やレバレッジにより、預けた証拠金を上回る損失が出る場合があります。
借金や債務整理に関する判断は、借金額、収入、資産、家族構成、住宅ローンの有無、借入の経緯、取引履歴などによって異なります。任意整理、個人再生、自己破産にはそれぞれメリットとデメリットがあり、自己破産では免責が認められない場合や、税金など免責されない債務が残る場合もあります。
税の扱い、確定申告が必要かどうか、損失の繰越、住民税の申告が必要かどうかは、個人の状況や制度変更によって異なります。手続きにあたっては、借金・債務整理は弁護士・司法書士、税務は税務署・税理士、心身の不調がある場合は医療機関や公的相談窓口などに相談し、最新情報を確認してください。